Accéder aux fonds agricoles africains : guide pratique FIDA, FAO et Banque Africaine de Développement
Le financement reste le premier frein à la croissance des petites entreprises agroalimentaires africaines. Pourtant, des milliards de dollars sont disponibles chaque année via trois institutions majeures : le FIDA, la FAO et la Banque Africaine de Développement. Ces fonds ciblent précisément les TPE et micro-entreprises qui transforment, commercialisent ou structurent des filières agricoles locales.
Cet article fait partie de notre guide complet sur le financement des PME ouest-africaines.
Cet article s’adresse aux dirigeants et managers de TPE agroalimentaires africaines qui veulent accéder à ces ressources. Vous découvrirez quels bailleurs cibler selon votre projet, comment construire un dossier finançable et quels circuits emprunter pour maximiser vos chances d’obtenir un appui.
Sommaire :
- Quelles sources de financement viser selon votre projet
- Critères d’éligibilité et projets les plus finançables
- Parcours concret d’accès aux fonds agricoles
- Documents et indicateurs attendus pour maximiser l’acceptation
- Coûts, délais et retour sur investissement à anticiper
Quelles sources de financement viser selon votre projet
Chaque institution finance des types de projets différents. Comprendre ces distinctions vous évitera de perdre du temps sur des appels inadaptés à votre situation.
Le FIDA : financer l’inclusion rurale et les petits producteurs
Le FIDA cible spécifiquement les populations rurales pauvres et les petits exploitants. Ses programmes passent systématiquement par les gouvernements nationaux, qui gèrent ensuite les fonds via des agences de mise en œuvre. Le Private Sector Financing Programme du FIDA mobilise des cofinancements privés pour renforcer les chaînes de valeur inclusives.
Pour une TPE agroalimentaire, l’accès au FIDA passe rarement par une candidature directe. Vous devez intégrer un projet national existant ou une organisation de producteurs partenaire.
À retenir :
- Financement via projets gouvernementaux
- Priorité aux chaînes de valeur inclusives
- Accès indirect pour les TPE (via coopératives ou programmes partenaires)
La BAD : soutenir la transformation agricole et l’emploi des jeunes
La Banque Africaine de Développement opère à plus grande échelle. Son initiative Feed Africa vise à transformer l’agriculture africaine en secteur compétitif. La BAD finance directement des projets d’infrastructure, de transformation et de compétitivité export.
Le programme ENABLE Youth a déjà formé et accompagné des milliers de jeunes agripreneurs dans plus de 25 pays africains. Ce programme cible explicitement les jeunes entrepreneurs agricoles avec un accompagnement technique et financier.
À retenir :
- Projets de transformation et compétitivité
- Accès possible via le secteur privé
- Programmes dédiés aux jeunes entrepreneurs
La FAO : assistance technique et projets pilotes
La FAO finance moins directement les entreprises. Son rôle principal consiste à fournir une assistance technique, des données et des projets pilotes. Le programme AgriAccelerator accompagne cependant des projets innovants avec un soutien technique intensif.
Pour une TPE, la FAO représente davantage une source d’expertise et de crédibilisation qu’un guichet de financement direct.
Critères d’éligibilité et projets les plus finançables
Les bailleurs africains privilégient des projets qui répondent à des critères précis. Connaître ces critères vous permet de positionner votre entreprise sur les axes les plus finançables.
Les chaînes de valeur inclusives en tête des priorités
Les trois institutions privilégient les projets qui intègrent les petits producteurs dans des chaînes de valeur structurées. L’objectif est de créer des liens commerciaux durables entre producteurs, transformateurs et marchés.
Un projet de transformation de mangues qui contractualise avec 200 petits producteurs sera mieux positionné qu’un projet isolé. L’inclusion mesurable constitue un critère déterminant.
Résilience climatique et durabilité environnementale
Tous les programmes intègrent désormais une dimension climatique. Les projets qui démontrent une adaptation aux changements climatiques ou une réduction des émissions obtiennent des scores plus élevés.
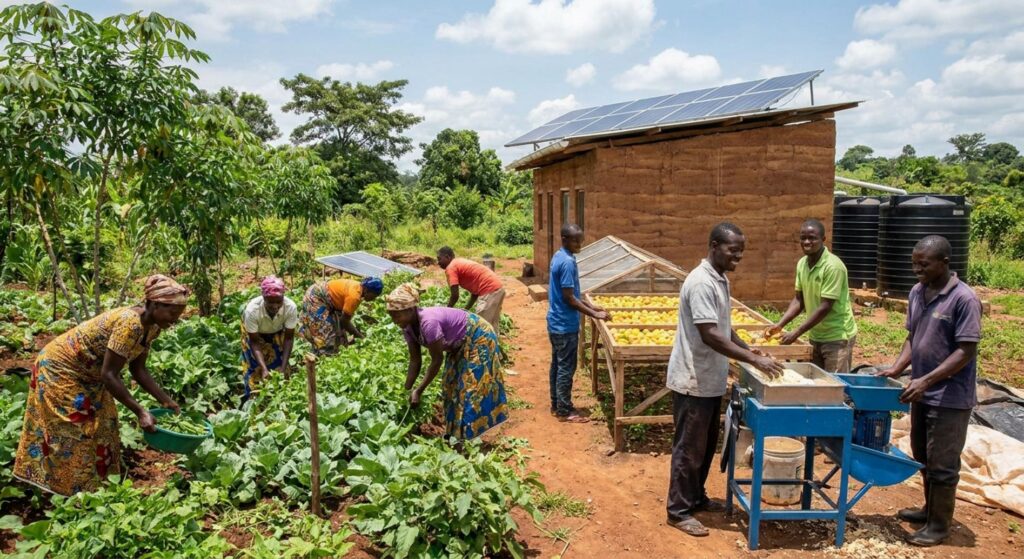
Concrètement, une unité de séchage solaire ou un système d’irrigation économe en eau renforcent la bancabilité de votre dossier.
Transformation locale et création d’emplois
La transformation agricole locale reste une priorité absolue pour la BAD. Les projets qui augmentent la valeur ajoutée sur le continent et créent des emplois, notamment pour les jeunes et les femmes, bénéficient d’un avantage compétitif.
Points clés pour l’éligibilité :
- Intégration de petits producteurs dans la chaîne de valeur
- Dimension climatique ou environnementale
- Création d’emplois locaux mesurables
- Transformation locale plutôt qu’export de matières brutes
- Gouvernance transparente et capacités de gestion démontrées
Agriculture numérique et innovation
Les projets intégrant des solutions numériques (traçabilité, paiements mobiles, agrégation de données) gagnent en attractivité. La plateforme AgriIntel de la FAO illustre cette orientation vers la digitalisation du secteur.
Parcours concret d’accès aux fonds agricoles
L’accès aux fonds multilatéraux ne fonctionne pas comme une banque commerciale. Plusieurs circuits existent selon votre profil et votre niveau de structuration.
Passer par un projet national existant
La voie la plus accessible pour une TPE consiste à rejoindre un programme déjà financé dans votre pays. Le FIDA et la BAD financent des projets nationaux qui redistribuent ensuite les ressources aux bénéficiaires finaux.
Renseignez-vous auprès de votre ministère de l’Agriculture sur les projets actifs. Le portail projets de la BAD liste tous les programmes en cours par pays.
Intégrer une organisation de producteurs ou une coopérative
Les bailleurs privilégient les structures collectives. Une coopérative de 50 membres obtiendra plus facilement un financement qu’une entreprise individuelle isolée. L’adhésion à une organisation faîtière ouvre des portes vers les programmes multilatéraux.
Monter un projet avec cofinancement
Les institutions multilatérales exigent quasi systématiquement un cofinancement. Votre apport propre, même modeste, démontre votre engagement et votre capacité à mobiliser des ressources.
→
10 à 30 % du budget total
Accéder via des fonds intermédiaires spécialisés
Des fonds comme l’ABC Fund (Agri-Business Capital Fund) servent d’intermédiaires entre les grands bailleurs et les PME agricoles. Ces fonds acceptent des tickets plus petits et offrent un accompagnement technique.
L’ABC Fund cible explicitement les PME agricoles africaines avec des financements entre 50 000 et 3 millions de dollars.
Participer aux programmes sectoriels de la BAD
La BAD finance directement des projets de chaînes de valeur agricoles. Son guide des opérations secteur privé détaille les procédures d’accès pour les entreprises privées.
Documents et indicateurs attendus pour maximiser l’acceptation
Un dossier finançable répond à des exigences précises. Les bailleurs évaluent votre projet sur des critères documentés et mesurables.
Prouver la maturité de votre projet
Les bailleurs financent des projets structurés, pas des idées. Vous devez démontrer que votre entreprise existe, fonctionne et dispose d’un historique vérifiable.
Documents de base requis :
- Statuts juridiques et enregistrement officiel
- États financiers des 2-3 dernières années
- Organigramme et CV des dirigeants
- Description détaillée de l’activité existante
Quantifier l’impact attendu
Les institutions multilatérales exigent des indicateurs d’impact précis. Votre dossier doit chiffrer les bénéfices attendus sur plusieurs dimensions.
Indicateurs d’impact prioritaires :
- Nombre de producteurs intégrés dans la chaîne de valeur
- Emplois créés (directs et indirects)
- Augmentation des revenus des bénéficiaires
- Volume de production transformé localement
- Réduction des pertes post-récolte
Démontrer la gouvernance et les capacités de gestion
Les bailleurs évaluent votre capacité à gérer les fonds de manière transparente. Une comptabilité claire, des procédures internes documentées et une séparation des fonctions rassurent les évaluateurs.
Préparer une logique de cofinancement
Votre plan financier doit montrer clairement la part demandée au bailleur et votre contribution propre. Les sources de cofinancement (fonds propres, crédit bancaire, autres partenaires) doivent être identifiées.
70 %
20 %
10 %
Coûts, délais et retour sur investissement à anticiper
Accéder aux fonds multilatéraux demande du temps et des ressources. Une évaluation réaliste des coûts et des bénéfices vous aidera à prioriser vos efforts.
Coûts de préparation du dossier
La préparation d’un dossier complet mobilise des ressources internes et souvent externes. Prévoyez des coûts pour la rédaction du projet, les études de faisabilité et l’accompagnement technique.
Un accompagnement par un consultant spécialisé coûte généralement entre 2 000 et 10 000 euros selon la complexité du projet.
Délais réalistes d’obtention
Les processus multilatéraux sont longs. Entre la soumission initiale et le premier décaissement, comptez 12 à 24 mois pour les projets directs. Les programmes nationaux existants permettent un accès plus rapide, généralement 3 à 6 mois.
→
12-24 mois
|
Programme national
→
3-6 mois
Bénéfices au-delà du financement
L’accès aux fonds multilatéraux apporte des avantages qui dépassent le simple financement. La crédibilité institutionnelle obtenue facilite ensuite l’accès aux banques commerciales et aux partenaires internationaux.
Bénéfices complémentaires :
- Accompagnement technique inclus dans les programmes
- Accès à des réseaux d’acheteurs et de partenaires
- Renforcement des capacités de gestion
- Crédibilité pour les financements futurs
- Conformité aux standards internationaux
Calculer le retour sur investissement
Le temps investi dans la préparation d’un dossier doit être mis en perspective avec les montants accessibles. Pour un projet de 200 000 euros, 6 mois de préparation intensive restent rentables si le financement obtenu permet une mise à l’échelle significative.
Concentrez vos efforts sur les appels les mieux alignés avec votre profil. Un dossier bien ciblé sur un programme adapté vaut mieux que dix candidatures dispersées.
Questions fréquentes
Une TPE peut-elle candidater directement au FIDA ou à la BAD ?
Le FIDA finance exclusivement via les gouvernements nationaux. Les TPE accèdent aux fonds en rejoignant des programmes nationaux existants ou des organisations de producteurs partenaires. La BAD accepte des candidatures directes du secteur privé pour certains programmes, notamment via ses lignes de crédit aux PME agricoles.
Quel montant minimum peut-on demander à ces institutions ?
Les projets directs de la BAD démarrent généralement à plusieurs millions de dollars. Pour des montants plus accessibles aux TPE, les fonds intermédiaires comme l’ABC Fund acceptent des financements dès 50 000 dollars. Les programmes nationaux redistribuent des subventions ou crédits de quelques milliers à quelques dizaines de milliers d’euros.
Faut-il obligatoirement un cofinancement pour être éligible ?
Oui, dans la quasi-totalité des cas. Le cofinancement démontre votre engagement et votre capacité à mobiliser des ressources. Il représente généralement 10 à 30 % du budget total du projet. Cet apport peut provenir de fonds propres, d’un crédit bancaire ou d’autres partenaires.
Comment identifier les programmes actifs dans mon pays ?
Le portail projets de la BAD liste tous les programmes en cours par pays et par secteur. Pour le FIDA, consultez le ministère de l’Agriculture de votre pays ou le bureau pays du FIDA. Les chambres d’agriculture et organisations professionnelles agricoles disposent également d’informations sur les programmes accessibles.
Quels secteurs agricoles sont les plus financés actuellement ?
Les chaînes de valeur alimentaires de base (céréales, légumineuses, tubercules) restent prioritaires pour la sécurité alimentaire. Les filières d’exportation (cacao, café, anacarde, fruits tropicaux) attirent les financements liés à la compétitivité. L’élevage et l’aquaculture gagnent en importance dans les portefeuilles des bailleurs.
L’accompagnement technique est-il inclus dans les financements ?
La plupart des programmes multilatéraux intègrent une composante d’assistance technique. Cet accompagnement couvre généralement la gestion d’entreprise, les normes de qualité, l’accès au marché et parfois la certification. Ce soutien non financier représente souvent autant de valeur que le financement lui-même.
Accéder aux fonds agricoles africains : guide pratique FIDA, FAO et Banque Africaine de Développement
Le financement agricole reste l’un des défis majeurs pour les petites entreprises agroalimentaires africaines. Alors que le secteur représente entre 25 % et 35 % du PIB dans de nombreux pays d’Afrique subsaharienne, il ne capte que 5 à 7 % des encours de crédit bancaire. Ce décalage freine directement la croissance des TPE et micro-entreprises qui assurent pourtant des fonctions essentielles dans les chaînes de valeur : collecte, transformation, stockage et distribution.
Cet article s’adresse aux dirigeants et managers de TPE/micro-entreprises agroalimentaires africaines qui souhaitent accéder aux fonds du FIDA, de la FAO et de la Banque Africaine de Développement. L’objectif est concret : vous aider à identifier les bons guichets, structurer un projet finançable et maximiser vos chances d’obtenir un appui financier et technique.
Dans cet article :
- Quelles sources de financement viser en priorité
- Les critères d’éligibilité et projets les plus finançables
- Le parcours d’accès aux fonds : circuits et leviers concrets
- Documents et indicateurs attendus pour maximiser l’acceptation
- Coûts, délais et retour sur investissement à anticiper
Quelles sources de financement viser en priorité
Chaque institution finance des types de projets différents et utilise des canaux d’accès distincts. Comprendre ces spécificités vous permet d’éviter de perdre du temps sur des appels inadaptés à votre profil.
Le FIDA : financer les petits producteurs et les PME rurales
Le Fonds international de développement agricole cible principalement les populations rurales pauvres et les petits exploitants. Son Programme de financement du secteur privé (PSFP) vise à mobiliser des investissements privés au bénéfice des entreprises rurales et des petits agriculteurs.
Le FIDA ne finance généralement pas directement les entreprises individuelles. Il passe par des intermédiaires : institutions de microfinance, fonds d’investissement à impact, organisations de producteurs et programmes nationaux. L’Agri-Business Capital Fund, par exemple, cible spécifiquement les PME agroalimentaires en Afrique subsaharienne avec des tickets d’investissement adaptés aux petites structures.
À retenir : Le FIDA est pertinent si votre projet s’inscrit dans une chaîne de valeur inclusive, si vous travaillez avec des petits producteurs ou si vous pouvez passer par une coopérative ou un fonds d’investissement partenaire.
La FAO : appui technique et catalyseur d’investissements
L’Organisation des Nations Unies pour l’alimentation et l’agriculture ne fonctionne pas comme un bailleur de fonds traditionnel. Son rôle principal est d’accompagner les gouvernements et de faciliter l’accès aux financements via des programmes structurants.
L’initiative Hand-in-Hand met à disposition un géoréférentiel de plus de 2 millions de couches de données pour identifier les zones à fort potentiel d’investissement agricole. Le programme AgrInvest, quant à lui, travaille directement avec les banques de développement nationales pour améliorer le financement des chaînes de valeur agricoles. En Ouganda, par exemple, AgrInvest accompagne l’Uganda Development Bank sur le financement vert.
À retenir : La FAO est pertinente si vous cherchez un accompagnement technique pour rendre votre projet bancable, ou si vous souhaitez vous intégrer dans un programme national soutenu par l’organisation.
La Banque Africaine de Développement : financements d’envergure et programmes sectoriels
La BAD dispose des enveloppes financières les plus importantes et cible la transformation structurelle de l’agriculture africaine. Deux programmes méritent une attention particulière pour les entreprises agroalimentaires.
Le programme Technologies pour la transformation de l’agriculture africaine (TAAT) a déjà déployé des technologies résilientes sur plus de 35 millions d’hectares et amélioré les revenus de plus de 25 millions de producteurs. Il finance notamment l’adoption de variétés améliorées, de pratiques agroclimato-intelligentes et d’innovations de transformation.
Les Zones spéciales de transformation agro-industrielle (SAPZ) visent à créer des pôles de transformation agroalimentaire intégrés, avec des infrastructures, des services aux entreprises et un accès facilité aux marchés.
À retenir : La BAD convient aux projets de transformation et d’industrialisation, aux entreprises prêtes à intégrer des zones dédiées ou à adopter des technologies éprouvées à grande échelle.
Les critères d’éligibilité et projets les plus finançables
Les trois institutions partagent des priorités communes mais appliquent des critères spécifiques. Aligner votre projet sur ces attentes augmente significativement vos chances de financement.
Les cinq thématiques prioritaires
Chaînes de valeur inclusives : les projets qui intègrent les petits producteurs dans des filières structurées sont systématiquement privilégiés. Cela signifie concrètement : contrats d’approvisionnement avec des coopératives, mécanismes de partage de valeur transparents, formation des fournisseurs.
Entrepreneuriat rural et emploi des jeunes : les projets créateurs d’emplois, en particulier pour les jeunes et les femmes en milieu rural, bénéficient de critères d’évaluation favorables. Quantifiez toujours le nombre d’emplois directs et indirects générés.
Résilience climatique : depuis 2022, la dimension climatique est devenue centrale. Les projets intégrant des variétés résistantes à la sécheresse, une gestion améliorée de l’eau, des pratiques agroécologiques ou des systèmes d’assurance récolte sont prioritaires.
Agriculture numérique : les solutions digitales pour la traçabilité, la gestion des stocks, l’accès aux marchés ou la collecte de données de production répondent aux attentes des bailleurs, qui cherchent des projets mesurables et pilotables.
Transformation et structuration de filières : les projets de transformation locale des matières premières agricoles sont particulièrement valorisés, car ils captent plus de valeur ajoutée sur le continent.
Profils d’entreprises éligibles
Les TPE et micro-entreprises accèdent rarement directement aux fonds des trois institutions. L’accès passe généralement par :
- Une organisation de producteurs ou une coopérative dont vous êtes membre ou partenaire
- Un programme national financé par le FIDA, la FAO ou la BAD dans votre pays
- Une institution de microfinance ou une banque de développement partenaire
- Un fonds d’investissement à impact soutenu par ces bailleurs
Points clés : La formalisation de votre entreprise (registre de commerce, comptes bancaires, comptabilité régulière) est un prérequis quasi systématique. Les entreprises totalement informelles ne peuvent pas accéder directement à ces financements.
Le parcours d’accès aux fonds : circuits et leviers concrets
Accéder aux fonds du FIDA, de la FAO ou de la BAD demande de comprendre les circuits institutionnels et d’identifier les bons points d’entrée pour votre situation.
Premier circuit : passer par l’État et les programmes nationaux
La majorité des financements transite par les gouvernements. Le FIDA, par exemple, négocie des accords de prêt avec les États, qui mettent ensuite en œuvre des programmes nationaux via des unités de gestion de projet.
Pour identifier les programmes actifs dans votre pays, consultez le site du FIDA (section projets par pays), contactez le ministère de l’Agriculture ou de l’Économie rurale, et renseignez-vous auprès des chambres d’agriculture ou des associations professionnelles de votre filière.
Ces programmes incluent souvent des composantes de financement direct aux entreprises : subventions d’équipement, fonds compétitifs pour l’innovation, lignes de crédit via des institutions financières locales.
Deuxième circuit : s’intégrer dans une organisation de producteurs
Les coopératives et organisations de producteurs constituent un canal privilégié. Elles agrègent les besoins de financement, mutualisent les garanties et offrent aux bailleurs une structure de gouvernance identifiable.
Si vous êtes une entreprise de transformation, établir des partenariats formels avec des coopératives de producteurs peut vous ouvrir l’accès à des financements conjoints : vous investissez dans la transformation, la coopérative reçoit un appui pour améliorer la qualité et le volume de ses livraisons.
Troisième circuit : le cofinancement avec des investisseurs privés
Les trois institutions cherchent à mobiliser des fonds privés en complément des ressources publiques. Le Programme de financement du secteur privé du FIDA utilise des instruments de garantie et de partage de risques pour attirer des investisseurs vers des projets agricoles.
Pour une TPE, cela peut signifier solliciter un fonds d’investissement à impact qui bénéficie d’une garantie FIDA ou BAD. Ces fonds acceptent des tickets plus petits et des profils de risque que les banques commerciales refuseraient.
Quatrième circuit : les programmes techniques FAO
La FAO peut vous aider à structurer un projet finançable même sans vous financer directement. Ses programmes d’appui technique accompagnent les entreprises pour améliorer leurs pratiques, documenter leur impact et se conformer aux standards de qualité.
Ce passage par un accompagnement technique renforce votre crédibilité auprès d’autres bailleurs et facilite l’accès ultérieur à des financements plus importants.
Documents et indicateurs attendus pour maximiser l’acceptation
Un dossier de financement solide répond à des attentes précises. Les trois institutions évaluent systématiquement plusieurs dimensions.
Maturité du projet et capacité de mise en œuvre
Votre dossier doit démontrer que vous avez la capacité technique, organisationnelle et financière de mettre en œuvre le projet. Préparez :
- Un plan d’affaires détaillé avec projections financières sur 3 à 5 ans
- Une description claire de votre équipe et de ses compétences
- Un historique d’activité et des références (contrats clients, partenariats existants)
- Les documents juridiques de l’entreprise (registre de commerce, statuts, licences)
Impact mesurable sur les revenus et l’emploi
Les bailleurs financent des résultats, pas des activités. Quantifiez systématiquement :
- Le nombre de producteurs ou fournisseurs impactés
- L’augmentation attendue de leurs revenus (en pourcentage et en valeur absolue)
- Le nombre d’emplois créés ou consolidés
- Les gains de productivité ou de rendement prévus
Contribution à la sécurité alimentaire
Expliquez comment votre projet améliore la disponibilité, l’accessibilité ou la qualité nutritionnelle des aliments. Les projets de transformation locale qui réduisent les pertes post-récolte ou améliorent la conservation sont particulièrement valorisés.
Gouvernance et transparence
Les bailleurs institutionnels exigent une comptabilité claire, des processus décisionnels documentés et l’absence de conflits d’intérêts. Disposer d’un comptable identifié, de comptes annuels et d’un conseil d’administration ou d’un comité de gestion renforce votre crédibilité.
Logique de cofinancement
Les projets entièrement financés par un seul bailleur sont rares. Montrez que vous apportez une contribution propre (fonds propres, équipements existants, terrain) et que vous avez identifié d’autres sources de financement complémentaires.
Points clés : Un apport personnel de 10 à 30 % du coût total du projet est généralement attendu. Cet apport démontre votre engagement et réduit le risque perçu par le bailleur.
Coûts, délais et retour sur investissement à anticiper
Accéder aux fonds institutionnels demande du temps et des ressources. Évaluez ces investissements préalables pour décider si cette voie est adaptée à votre situation.
Coûts de préparation du dossier
La préparation d’un dossier de financement solide mobilise plusieurs types de ressources :
- Temps du dirigeant et de l’équipe pour rassembler les informations et rédiger
- Éventuellement, honoraires d’un consultant ou d’un bureau d’études pour structurer le plan d’affaires
- Frais de formalisation si votre entreprise doit régulariser sa situation administrative
- Coûts de certification ou de mise aux normes si le projet l’exige
Pour une TPE, comptez entre 2 et 6 mois de travail préparatoire selon la complexité du projet et votre niveau de structuration initial.
Délais de traitement
Les délais varient considérablement selon le canal d’accès :
3 à 6 mois
4 à 9 mois
12 à 24 mois
Retour sur investissement attendu
L’accès à ces financements génère plusieurs types de bénéfices :
Financier direct : les conditions de financement (taux d’intérêt, durée, différé de remboursement) sont généralement plus favorables que celles des banques commerciales. Certains programmes incluent une part de subvention qui réduit le coût total du financement.
Renforcement des capacités : l’accompagnement technique associé améliore vos pratiques de gestion, votre conformité aux normes et votre accès aux marchés.
Crédibilité institutionnelle : avoir été financé par le FIDA, la FAO ou la BAD facilite l’accès ultérieur à d’autres sources de financement. C’est un signal de qualité pour les banques, les investisseurs et les clients institutionnels.
Accès au marché : l’intégration dans des programmes structurants peut ouvrir des opportunités commerciales : contrats avec des acheteurs institutionnels, accès à des marchés d’exportation, participation à des salons professionnels.
→
Accès à des financements structurants + crédibilité renforcée
Concentrer ses efforts sur les projets les mieux positionnés
Tous les projets ne justifient pas l’effort d’accès aux fonds institutionnels. Priorisez cette voie si :
- Votre besoin de financement dépasse la capacité des sources locales (microfinance, banques commerciales)
- Votre projet a un fort potentiel d’impact mesurable sur les producteurs et l’emploi
- Vous êtes prêt à vous conformer aux exigences de reporting et de gouvernance
- Vous pouvez mobiliser un cofinancement propre significatif
Pour les besoins de financement plus modestes ou les projets moins structurés, les institutions de microfinance, les programmes d’appui aux PME nationaux ou les réseaux d’entrepreneurs peuvent offrir un accès plus rapide et moins contraignant.
Questions fréquentes
Une micro-entreprise peut-elle postuler directement auprès du FIDA ou de la BAD ?
Non, ces institutions ne financent généralement pas directement les entreprises individuelles. L’accès passe par des programmes nationaux, des organisations de producteurs, des institutions de microfinance ou des fonds d’investissement partenaires. Identifiez d’abord les programmes actifs dans votre pays et votre filière.
Quel est le montant minimum de financement accessible via ces programmes ?
Les montants varient selon le canal d’accès. Via une institution de microfinance partenaire, des tickets de quelques milliers d’euros sont possibles. Les fonds d’investissement à impact ciblent généralement des montants de 50 000 à 500 000 euros. Les projets portés par l’État concernent des enveloppes plus importantes.
Faut-il être formalisé pour accéder à ces financements ?
Oui, la formalisation est un prérequis quasi systématique. Vous devez disposer d’un registre de commerce, d’un compte bancaire professionnel et d’une comptabilité régulière. Les entreprises totalement informelles ne peuvent pas accéder directement à ces fonds.
Combien de temps faut-il prévoir entre le dépôt du dossier et le décaissement ?
Les délais varient de 3 mois pour un programme national existant avec procédures simplifiées, à 12-24 mois pour un nouveau projet négocié avec l’État. Prévoyez au minimum 6 mois pour un parcours standard via un fonds d’investissement ou une institution financière partenaire.
Les projets de transformation agroalimentaire sont-ils prioritaires ?
Oui, la transformation locale des matières premières agricoles est une priorité explicite des trois institutions. Ces projets captent plus de valeur ajoutée, créent des emplois et réduisent la dépendance aux importations. Ils bénéficient souvent de critères d’évaluation favorables.
Quelle part de cofinancement propre faut-il prévoir ?
Un apport personnel de 10 à 30 % du coût total du projet est généralement attendu. Cet apport peut inclure des fonds propres, des équipements existants ou un terrain. Il démontre votre engagement et réduit le risque perçu par le bailleur.